跳到主要内容

20 篇博文 含有标签「金融」

查看所有标签

GPU 租赁指数期货

· 阅读需 7 分钟
长文、烂尾、慎读

最近,美国最大的期货交易所 CME Group 宣布即将上线两个「GPU 计算资源期货」产品,分别数据中心 H100 和 B200 租赁价格。借着这个有意思的期货产品,我来写一小篇金融科普小作文吧。

对于不了解期货市场的人来说,期货不应该是买卖「预期的货物」吗?苹果期货、石油期货、黄金期货,这类买卖实物的期货比较容易理解——就是现在约定一个价格,在未来的某个时刻送货(交割),具体操作流程是这样的:

  • 期货交易公司负责设计格式合同,也就是期货合约。期货合约里非常详细地写清楚了货物的种类、品质规范、交货地点,目的就是为了让任何一个拥有合约的人能够获得完全同质化的货品。「同质化」这个要求非常重要,因为在金融市场上,人们只希望关心「价格」这一个变量。如果东西品质参差不齐,那么买家就要花大量心思去挑选货物,严重浪费时间精力。
  • 期货合约是一种格式合同,里面只有两项是可变的。一项是成交的时间,这由交易所按照固定的规律填写,于是就有「6 月原油期货」「7 月原油期货」这一系列的期货。另一项就是价格,这是唯一一项买卖双方可以自由敲定的合同内容。比如美国的 WTI 原油期货,其大致内容就是「X 月倒数第三个工作日在 Oklahoma 州的 Cushing 送 1000 个标准桶的轻质低硫原油」,但是价格未定。
  • 如果市场上有人愿意以五万美元作为买家买入 1000 桶,另一人愿意以同样价格供货,那么双方就成交了。成交的当下不需要做任何的事情,因为只是一个未来的合约而已。卖家不需要真的有石油,买家也不一定真的需要石油,因为买卖是可以抵消的,加入买进是 +1,卖出是 -1,那么只要最后自己总合约数是 0 的话,就完全不用去 Oklahoma 出差了。
  • 买卖一段时间后,积攒的合约数为正数的就叫「多头」,他们看起来有买的意愿;而合约数为负数的就叫「空头」,他们有卖的意愿。全体参与者的合约总和一定为0️⃣!也就是说,期货是一个完完全全的零和游戏,是参与者互相之间的游戏,交易所则抽取交易费。

由于合约是交易所设计的,他们拥有格式合同的版权,所以别的交易所也不能擅自抄去。因此,期货和股票虽然都是能够买卖的金融产品,但是性质是非常不同的:

  • 股票涨了,所有人都赚钱(纸面上是这样的),跌了的话所有人都亏;但是期货市场永远有赢有输,价格涨了的话多头挣钱,跌了的话空头挣钱。
  • 股票可以在不同的交易所交易,也可以在场下(不通过交易所)直接交易,还有各种奇奇怪怪的交易渠道;期货只能在交易所交易,因为人家的格式合同有版权,不能随便用。
  • 股票买了可以囤,只要公司不倒闭,没人逼你卖掉;但是期货是有到期日期的,如果到期不平仓,恭喜你——你要被交易所逼着去 Oklahoma 出差运原油啦~

期货因为不能长期囤,不可能共赢,所以具有非常强的投机性,非常不适合普通的投资人,基本上凡碰必亏。但是期货有一些很高级的功能,比如你需要一笔现金,但是手上有大把的韩国三星股票,你眼看它要涨到天上去,现在不愿意卖掉,怎么办?你可以在卖掉三星股票套现的同时,买入一仓 3 个月后交割的三星股票期货。等到 3 个月后资金周转过来了,再把股票买回来,同时再把三星的股票期货平仓就可以了。


那 GPU 租赁价格这个东西到底是个什么东西,如果到期了,我应该去哪里出差交货呢?

其实现在绝大多数形形色色的期货,都已经跟「交货」没有关系了。如果你点进我上面给的链接,读一下期货的合约说明,里面有一行是「Settlement Type: Financial」,意思就是合约到期之后,互相之间并不交货,取而代之的是交钱。

具体做法是,格式合同会规定一个参考标准——比如世界上成交量最大的期货是美国 S&P 500 股票指数期货,参考的标准就是 Standard&Poor 公司发布的美国 500 支大股票的综合指数。在期货合约到期的那一刻,手上仓位还没有归零的参与者,都会被交易所强制以 S&P 500 指数在那一瞬间的读数作为合约价格平仓。

所以,以现金结算的期货就需要依赖一个权威的指数制定者。你可能发现了:只要随便谁制定一个数,马上就可以根据它来做一份期货合约了呀,比如下个月最后一天的平均气温(气象台权威发布)、川普下周发布推文的数量、甚至我家儿子期末考试的成绩……这不跟赌博没有任何区别嘛?

恭喜你发现了真相——其实期货的机制跟赌博真的就是没有区别。但是当大家都为了赚钱卯足了全力去猜那个未来的正确答案时,未来的正确答案真的就能被猜得更准,而预测这个未来的数字可能对其他各行各业都有很重要的指导意义。这个益处叫做金融市场的「价格发现」(price discovery,不过发现的不一定要是价格)。

比如把「下一季度的平均气温」做成一份气候期货合约,让一堆赌徒去赌那个正确值,那些赌徒们就会竭尽全力去用各种方法预测。而农民们则不需要参与赌博,只要看一下最近成交的价格(比如 25 摄氏度),就可以根据这个数来调整自己的耕种策略。这就是整个资本主义社会能给出的最佳预测了。

作为反例,把我家儿子每个学期的期末考试成绩做成一份期货的话,可能也同样惊心动魄。建立仓位的玩家,为了能够准确预测,肯定会天天扒在我家窗户前跟踪他的学习时间,用 AI + 人脸识别判断他的学习态度……但是就算预测对了,除了那几个玩家有盈亏之外,对整个外部经济能有什么贡献呢?这种对社会无意义的预测量,就不能被政府批准为合法的期货合约(其实就算批了也没有人会来交易的)。

GPU 租赁均价期货

你觉得预测 H100 和 B200 在数据中心里的平均租赁时价,对于经济发展的价值大吗?

期货的力量还是很大的,因为期货市场里做多(看涨)和做空(看跌)是完全对称的,同样的方便。所以期货合约一上市,看空的人就能马上行动起来,打压价格。

当初比特币第一次疯涨到 20,000 美元的时候,CME 的比特币期货合约开始交易,于是价格立刻猛挫到 4,000 美元以下。不知道这次的 GPU 合约会不会同样凶猛?

除了「赌博赚钱」和「价格发现」之外,期货市场还有前面提到的融资功能,以及风险对冲的功能。不过现在已经很晚了,我打了个哈欠之后决定今晚要不就这样猝然烂尾——
社交媒体上充钱

· 阅读需 2 分钟

最近我发现一个好东西,悄悄告诉你,就是马斯克的 X 平台推出的现金工具 X Money,超级方便,还有 3% 的信用卡消费回扣,存款利息高达 6%,简直是划算得飞起呀,大家赶紧去存~

你不会真以为我来推销吧?其实我是来讲鬼故事的。

最近看见有人为了这点让人眼红的利息,急着把银行里大几千美元的存款提出来,存到 X Money 里。结果转完当天,他的 X 账户就被盗了,注册的手机和密码都被篡改,连二阶段验证也都破解了。看见 X 给他发去的各种「账户更改通知」,他火急火燎地联系客服。

可是,X 平台根本没有一个真人客服 👻

无论他用邮件还是在线聊天,永远只有机械的 AI 客服与他对线,自然对于任何状况都表示「不在授权处理的范围内」。他就只能眼睁睁看着自己的钱被锁在账户里,祈祷着别人不要花掉。

美国人曾经有句格言(现在已经完全不管用了):

警惕两类人——教你如何祷告的政客,和教你如何投票的牧师。

我仿作一句:

警惕两类平台——有交友功能的银行,和能存钱的社交媒体。

再加一句常识性的提醒——

千万不要把钱存到找不到真人客服的网络平台上!

自由与动态范围

· 阅读需 3 分钟

随着 FIRE(财务独立提早退休)这个词语在年轻一代人中的崛起,「财务自由」逐渐成为了许多人的人生终极目标。不过提到「财务自由」,我联想到了一个形似却神不同的概念「财务—自由」,即一个人的财务与自由的关系是什么。

财务1与自由之间,能不能建立一个函数关系呢?如果可以的话,我想它应该会像根抛物线。缺钱的时候,我们没有自由,必须要花大量的时间去工作赚钱,甚至要去乞讨偷窃(然后坐牢失去人身自由)。假如变得极度富裕,人也要花大量的时间在财富管理、人身安全这类事情上,也不见得自由。

处在中间的那部分人,这种函数关系就不明确了。就拿旅游来举例,如果没钱的话只能选择穷游,住青年旅舍,有钱的话就可以自由地选择更豪华的住宿。经济学家会告诉你,效用与钱呈单调关系——也就是说越有钱选择就越多。但实际上,大多数人稍微有了点钱,恐怕就不会再选择住青年旅社的。也就是说,他们失去了住青年旅舍的自由。

同样,小红书上充斥着天天打卡米其林星星餐厅的网红,他们也许根本不会考虑街头巷子里的苍蝇馆子,也因此错过许多的美食。他们为了维持自己的网络形象,可能是迫不得已装出富贵的生活方式,「自由」对于他们其实是个远在天边的概念。

音乐里有一个概念叫做「动态2范围(dynamic range)」,就是一首曲子里最轻的地方与最响的地方的反差有多大。要是喇叭的音量调特别小,动态范围无论如何也大不起来。但是喇叭的音量要是调得很大,曲子强弱就可以有很大的对比空间。不过要是选择放一个从头到尾都爆表的重金属乐的话,无论喇叭音量调高调低,整首曲子都不会有什么听觉上的反差。

随着一个人在财务上越来越成功,他也应当时刻反思一下,自己还能不能坐绿皮火车、下苍蝇馆子、住青年旅社、交社会底层的朋友——这并不是自讨苦吃、自我感动。没有宽广的动态范围,一首曲子很快就会让人产生听觉疲劳。一个永远把消费水平拉到上限的人,恐怕离抑郁症也不会太远。

无法行使的自由,就不是自由。没有自由的生命,恐怕也算不上生命。

(顺便提一句,反过来的情况也是值得警惕的,比如病态的节俭、囤物、贪小便宜等。)

Footnotes​

  1. 沿用一下这个词语,不过其实本文是指钱。 ↩

  2. 这个翻译太生硬了,我不喜欢,不如意译作「强度范围」。 ↩

让人血压升高的物价

· 阅读需 1 分钟

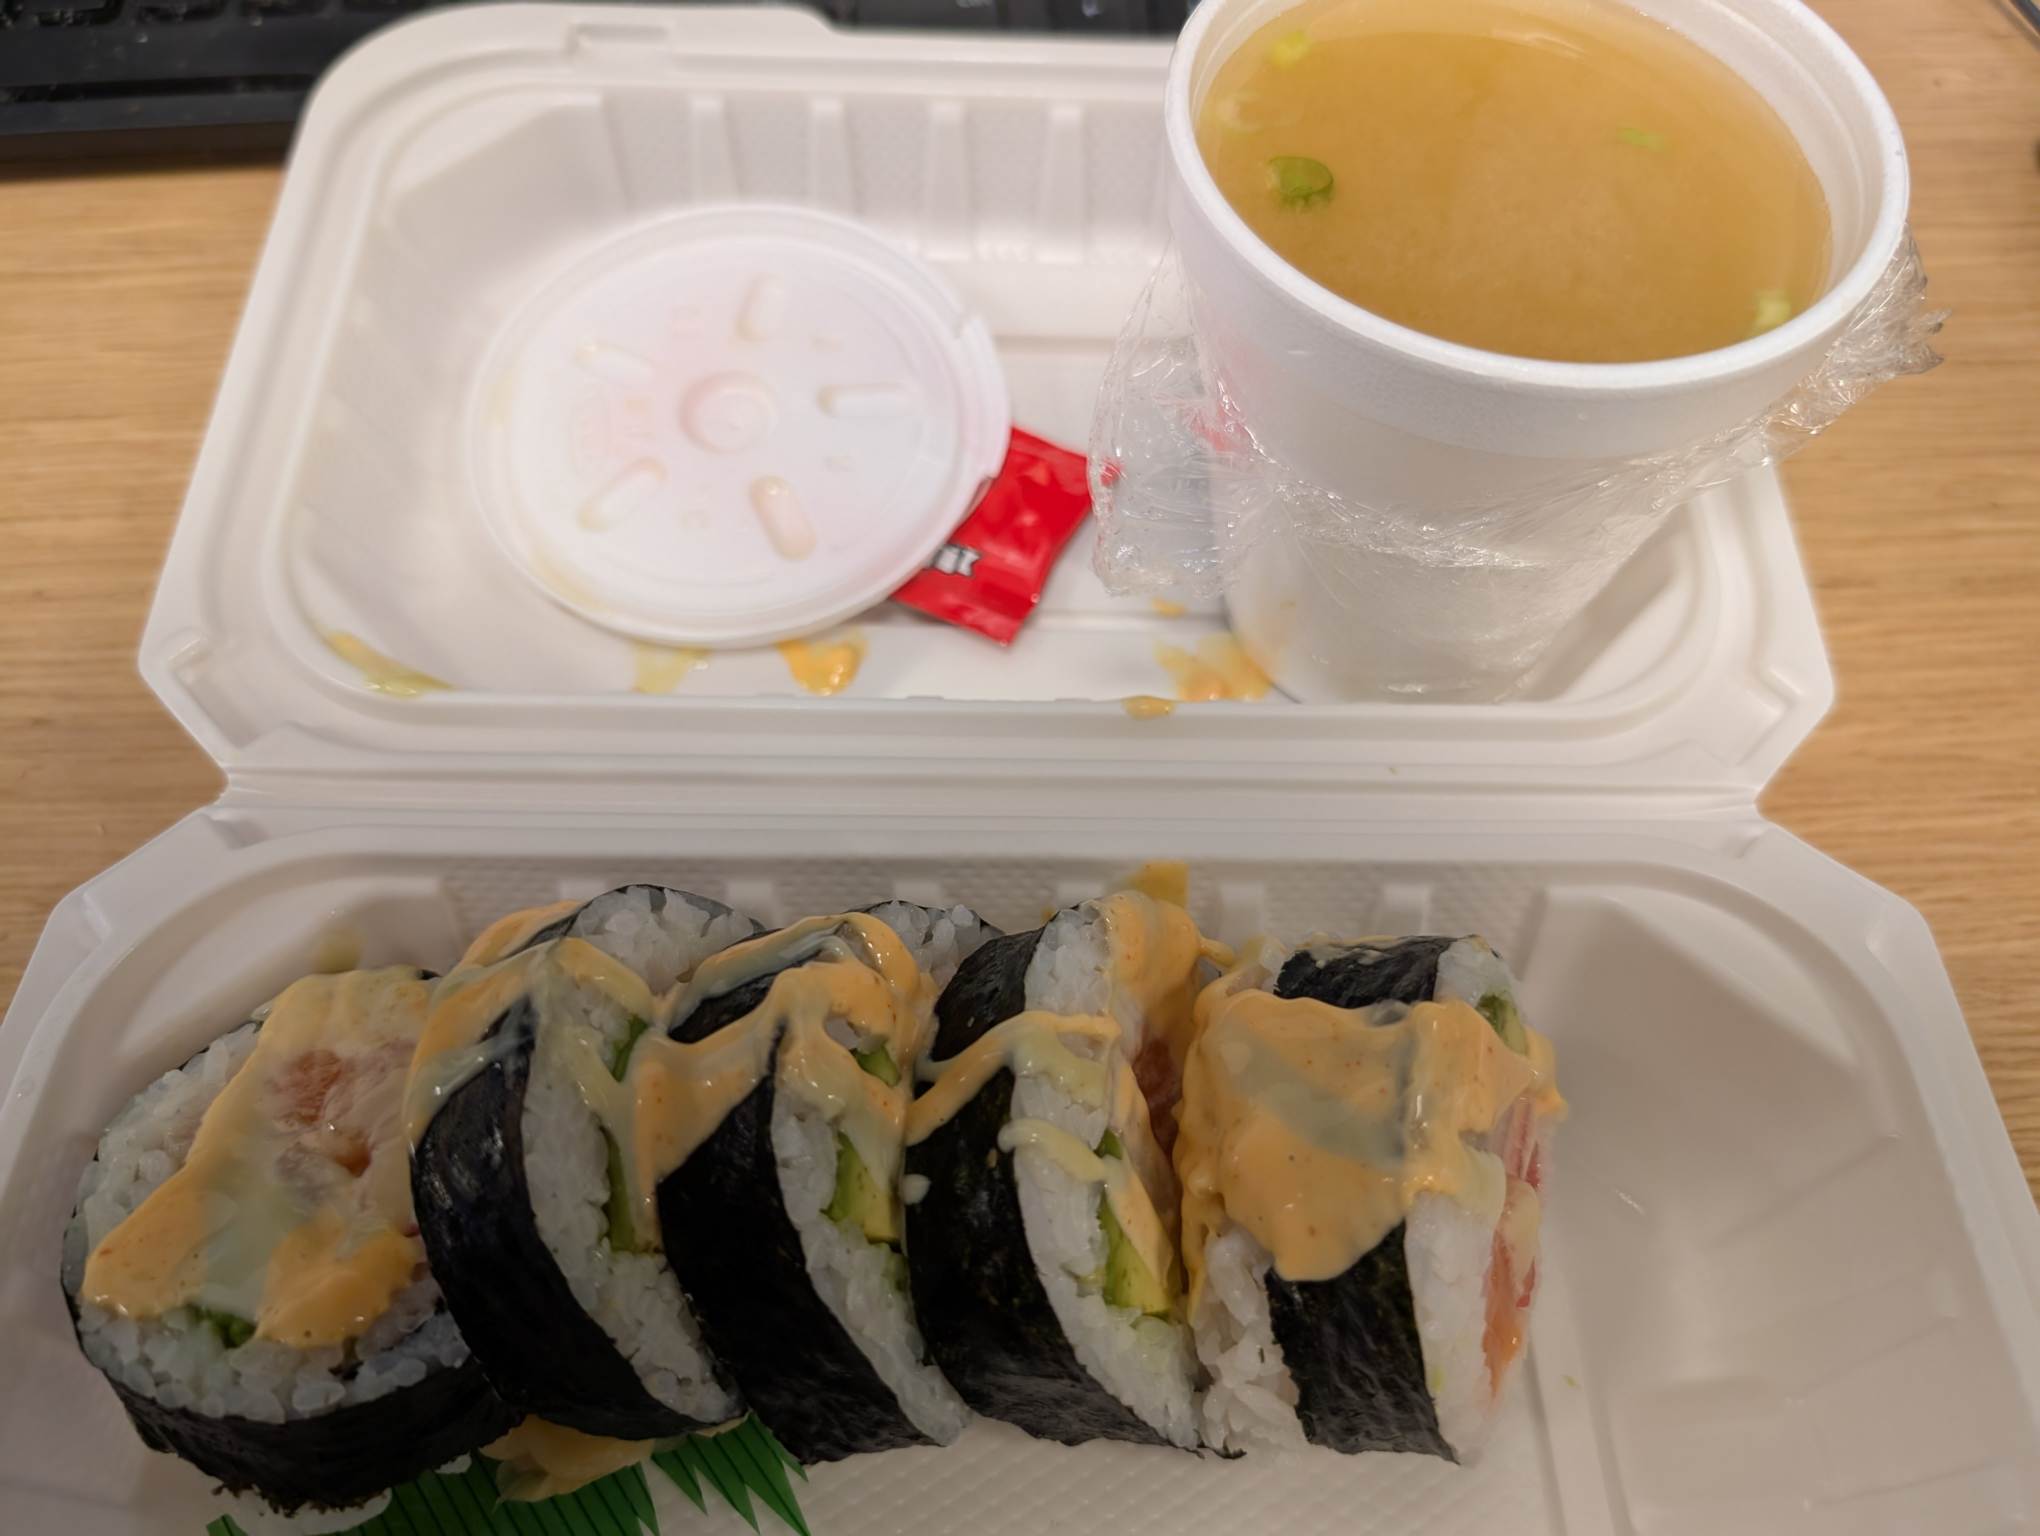
我每天中午在办公室吃的盒饭。今天的盒饭算上运费要 25 美元1,打开饭盒一看,真的是让我血压升高:

USA

……五块包得歪七扭八,毫无水准的寿司,淋上被稀释过的奇怪蛋奶酱。旁边那杯比浓缩咖啡还要小杯的白板味噌汤,竟然敢要 4 美元!

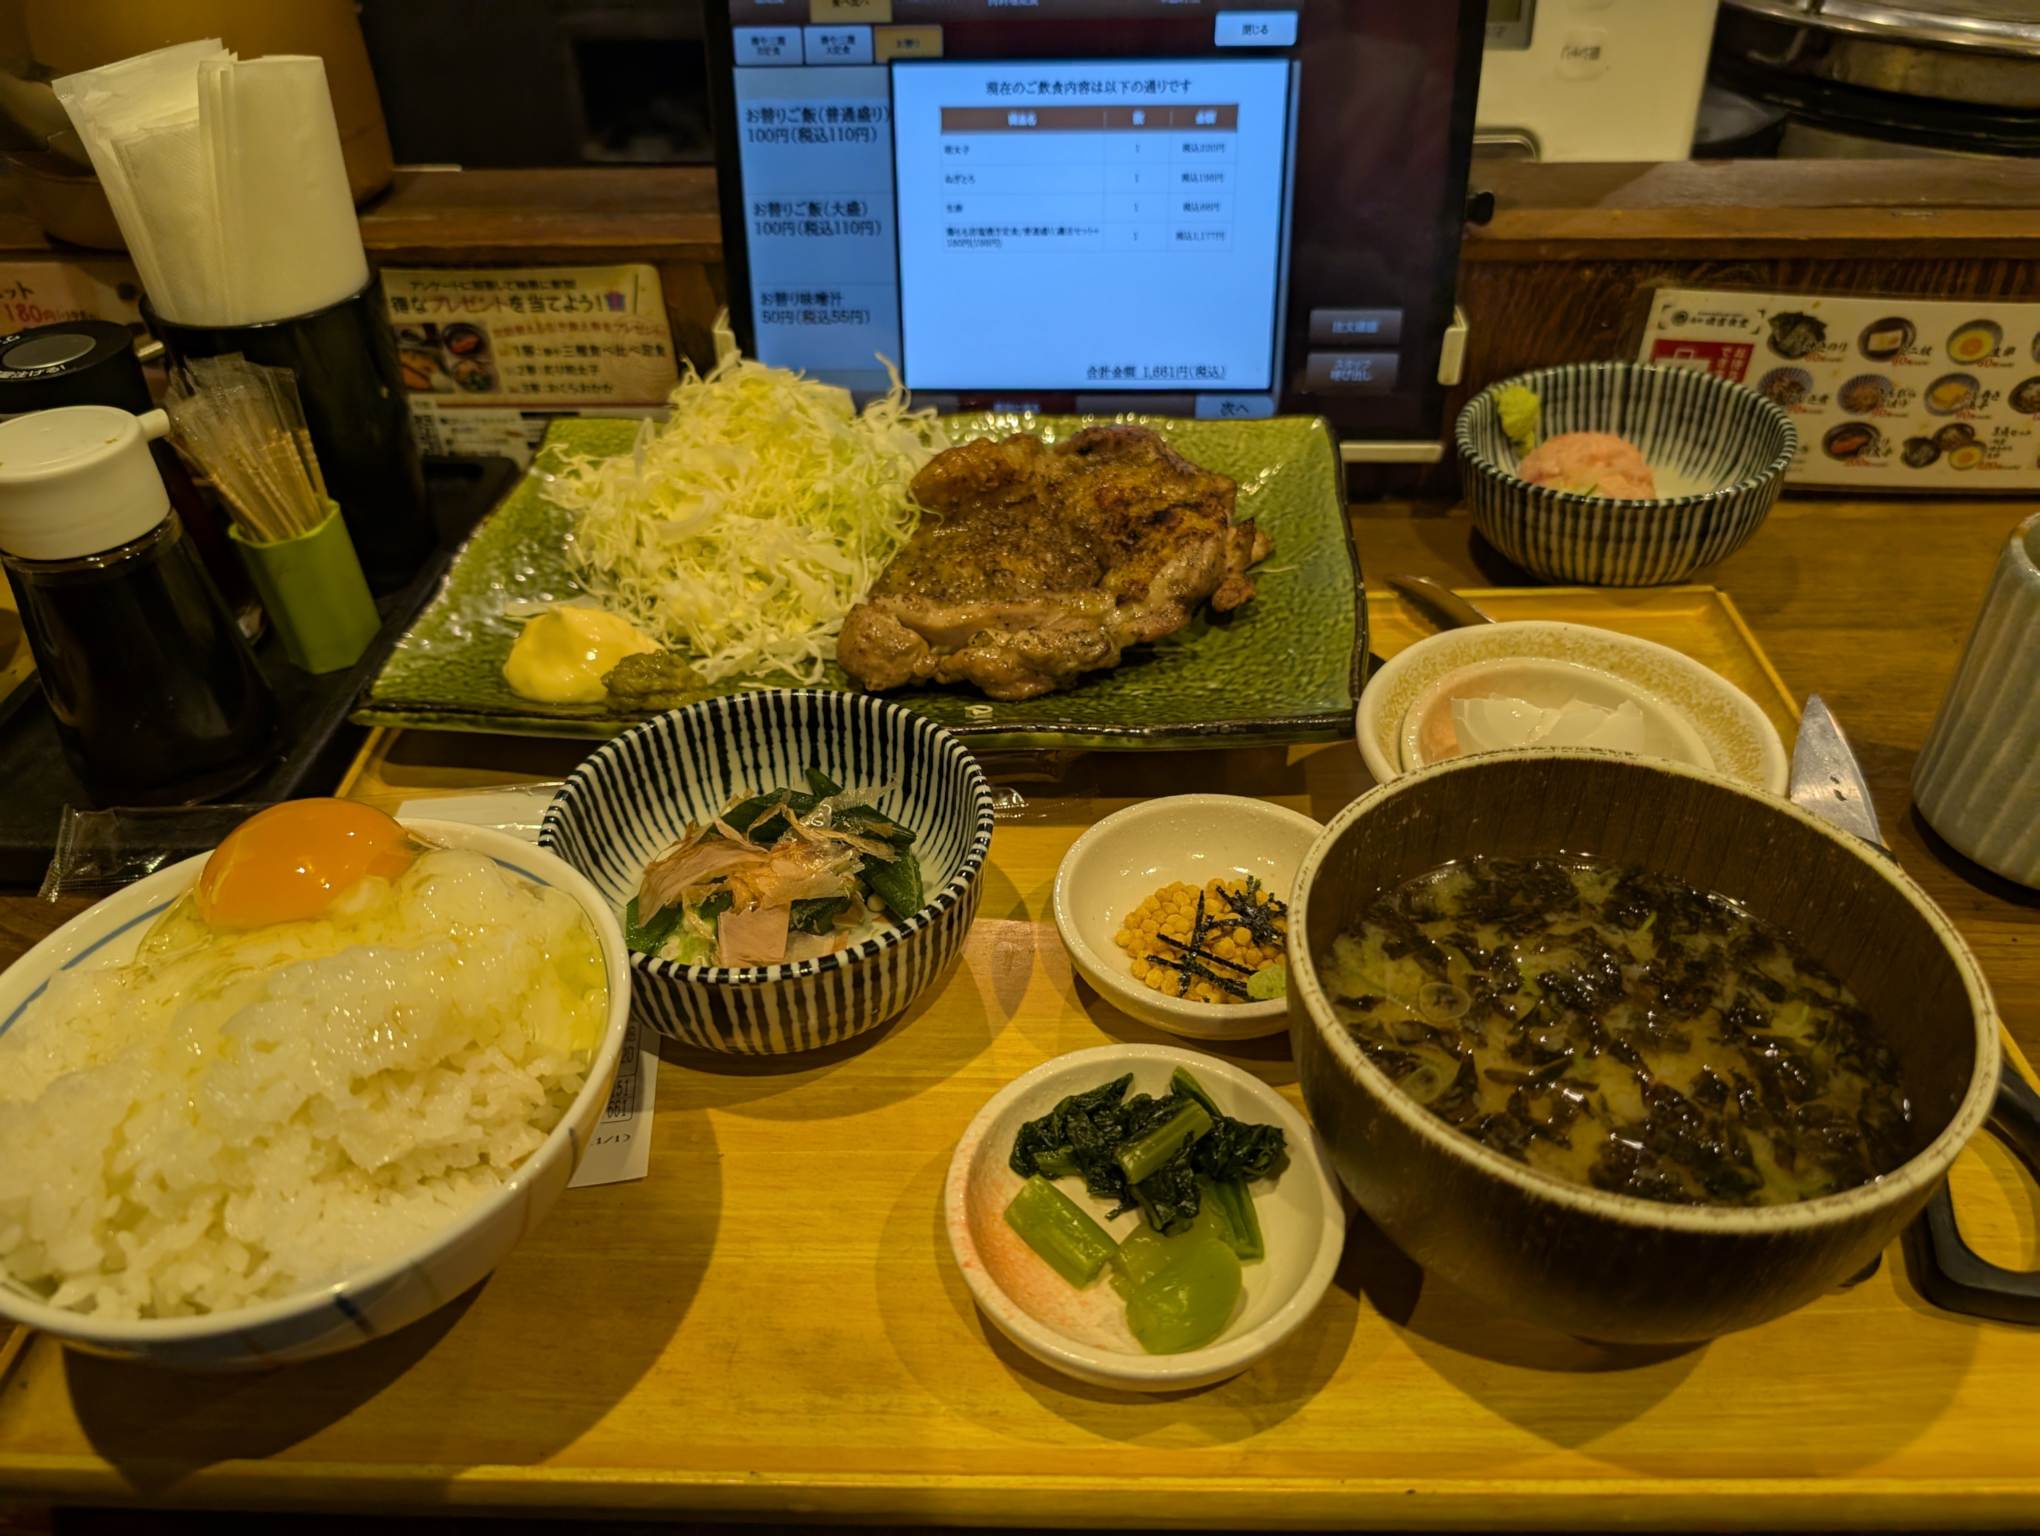
相比之下,去日本的「食堂」(就是日式快餐)吃一顿早饭,炭烤的鸡排、刺身、鸡蛋、汤、酱菜、沙拉,升级拉满极尽奢华,也只要 1600 日元(10 美元)!

JPN

美国的日常生活品质,实在是一言难尽。

Footnotes​

  1. 当前汇率 1 美元 = 6.7 人民币 = 32 新台币 = 159 日元 ↩

现金管理账户

· 阅读需 2 分钟
本文分享的理财知识可能仅限于美国,请读者自行研究当地的选项。

美国的银行账户分两个类别:收支账户(Checking Account)和储蓄账户(Savings Account)。前者适用于频繁的交易,用于付各种账单,也可以签支票,但是利息较低。后者利息稍高,但是对于资金进出有次数的限制,只能算是一个半活期账号,使用起来很不方便。对于资金周转很大的家庭,为了防止房贷、学费之类的大额支出不透支,就需要长期在收支账户维持一笔现金。大银行都很鸡贼,收支账户的利息几乎清一色是 0.01%。为了避免利息的损失,我每个月都要去调整收支账户里的钱,多了就要转到投资和储蓄,少了又要从别的账户转过来,非常麻烦。

后知后觉的我,最近终于发现了理财神器——现金管理账户(CMA, Cash Management Account)!这种账户是由券商与某些中小银行合作,中小银行负责提供结算通道,券商则自动把账户的资金投到货币基金里吃利息。也就是说,我终于可以把现金全部扔到一个账号里,又同时把它当作收支账户来使用,再也不用每个月煞费苦心去管理账户余额啦!

好处那么多,有什么坏处吗?毕竟现金管理账户的本质其实是一个银行账户自动接入了超短期投资,所以想要较高的利息,就不能享有银行专属的 FDIC 保险(也就是万一银行破产,政府来兜底的保险)。我选择的是超级大券商的 CMA,闲置资金投入的是超级安全的联邦货币市场基金,所以风险我就忽略不计了。

CMA 还有可能阉割部分传统银行账户的功能,比如有些 CMA 没有纸质支票,不能支持 Zelle 转账,支票和 ATM 存取的限额可能比银行要低(也可能更高)。毕竟我也不是在做广告推销,适不适合你考虑就全靠你自己去研究啦。

区块链里的 PoW vs PoS

· 阅读需 5 分钟

过去十年,信息科技领域爆发出了两大革命性技术:区块链和 AI。在我看来,这两项技术除了实现原本的设计目的(记账和智能预测)之外,还有一种神奇的附加价值,那就是给其他许多原本很不好研究的学科建立了一个「数码模型」。

比如,LLM 是在我们对于大脑、语言认知等方面还没有完全理解的情况下,偶然撞大运撞出来的。于是,我们就可以拿着 LLM 作为数字标本反过来研究大脑的语言机制。比如已经有研究发现 LLM 内部也会有类似人类情绪的激活机制。

区块链其实也能算作是一个「撞大运」的产物。虽然我们对于区块链的底层机制有完全的了解和掌握,但是由无数参与者依托区块链组成的「类社会」是如何演化和生长的,其实设计者在起初很难想象到。正因如此,区块链作为一种「人类社会的数字化模型」给社会科学研究带来极大的价值。

区块链的最底层逻辑,就是让所有参与者形成一种共识。这件事情看起来简单(搞个 Google Drive 或者 Dropbox 大家同步一下不就好了),但是「共识」本身包括对某种规则的认同。如果用 Google Drive 和 Dropbox 来同步数据达成共识,那么所有人都必须信任 Google 或者 Dropbox。这种「盲信一个权威」的做法,人类自古就有了,并不稀奇。有没有一种更加平等的机制,让大家都能信任通过这个机制遴选出来的权威呢?各种区块链技术尝试用不同的方法来解决这个关键问题。最后的赢家主要就是两大类,Proof-of-Work(PoW) 和 Proof-of-Stake(PoS)。

PoW (工作量证明)的哲学是「相信工作最勤奋的人」。谁最努力,谁就最有可能成功。这种机制可以说非常公平,因为任何一个晚入局的参与者,只要携带大量的算力,就立刻能抢到对应的份额。PoW 算法的代表就是 Bitcoin,它是目前最成功的加密货币,安全性得到了广泛的信任。这对于社会学研究也是有启发的:「多劳多得」这种利益分配机制就是能带来社会的稳定。但是 PoW 有一个非常明显的弊端,那就是能源效率极差。「多劳多得」本质上是一种竞争,如果竞争想要公平,所有人都要为同一件事情努力才行。但最后却只能有一个胜利者拿走全部的利益,这就产生了极端的浪费和内卷。

因为 Bitcoin 对电力消耗太大,PoS(押注量证明)算法应运而生。它的哲学是「相信最富的人」。谁掌握该区块链上的货币最多,谁就最有可能被选上来维护区块链的秩序并获得相应的报酬。这个思路一开始挺反直觉的——这不是赤裸裸地扩大贫富差距吗?但是,它背后有一个精妙的经济学设计,那就是富有精英的利益是与社会的总体福利最高度捆绑的一群人。他们为了自己手上的大量货币,最不可能做出损害区块链可信度的事情。只要认定人逐利的本性,让富人去想办法维持社会秩序就好。

当我把区块链的这两种机制与真实社会进行对比的时候,突然有了一种醍醐灌顶的感觉。当资本主义社会发明出各种「投资」的机制时,社会的效率的确被大大提升了,但是贫富差距也在急剧增大。而像高考这样被人诟病为无意义的内卷的机制,确实最能给社会带来公平性。PoW 和 PoS 就像是社会的两个极端,前者负责提供公平性,后者负责提升效率。但是前者不会主动缩小贫富差距,后者也只会增加贫富差距。

于是,除了靠政府强制收税再分配、富人发善心搞慈善活动之外,有没有一种既能推动社会发展,又能自发缩小贫富差距的机制呢?原本马克思要写一辈子书来空谈这种可能性,现在如果有人能想到的话,只要拿来在区块链上试一下就知道可不可行了~这不是很酷吗?

观察区块链的演化,有些世界趋势也或多或少能被模拟和推算出来。如果一个社会的精英富豪只玩资本游戏,而不愿意把钱拿出来分给 PoW 池子里的人(劳工阶层),那么他们的财富会急速增长,贫富差距的确会变得不可控,到头来只有靠他们的自我觉悟(PoS 的最后防线),才能继续维持社会的稳定运作。在 AI 大量代替人类劳动力的今天,PoW 与 PoS 的天平就是一种很完美的理论模型和预测工具。

里程游戏再开

· 阅读需 2 分钟

刚写了一篇文章反思自己怎么没能在里程游戏中薅到羊毛,没隔几天就又杀回去了,申请了几张新的信用卡。

如果不想玩游戏

在美国,如果不想玩「里程」这种代币游戏,我还是会推荐信用分好的人办几张能稍微省点钱的卡,比如很多银行直接签发的返现卡基本都能提供 2% 的返现。在美国,大多数场合下用现金和刷卡价格是一样的,但使用信用卡还有额外的品质保险和盗用保护,所以不用信用卡消费在美国是要被小小地惩罚的。

我们一家每年都会出门旅游,信用卡赠送的那些和旅行相关的福利倒是基本都能用上。不过信用卡一多起来,为了用上各种福利,数学计算就变得非常复杂,甚至酒店预定等都需要仔细规划入住的品牌,每次预定的天数等等。

我并不会推荐所有人来玩这个游戏。虽然开卡和持卡的福利总体上是能赚到的,但是这里面也藏着强制消费的陷阱。有福利的信用卡基本都有年费,而且价格不菲。许多时候自我感觉「赚回本了」,其实只是被强迫高额消费了。

乔布斯的黑高领毛衣,小扎的体恤,黄老板的皮衣——这些大佬们的「固定装束」,被人当作「不把决策能力耗费在无用的生活琐事上」的至尊信条供奉在成功学的神坛之巅,而我却对此嗤之以鼻。每个人都应该有自己的活法,比如我就是喜欢每天在花花绿绿的衣服中艰难地选出一件来穿。这也没有妨碍我达到我自认为的成功啊。绝大多数人的「决策能力」和「计算能力」,就像那些信用卡的福利一样,每年年底没有用掉的话就作废了,为什么要东施效颦呢?

对我来说,贪小便宜玩里程游戏,即使玩到亏本,我也锻炼了头脑,收获了快乐,浪费我的大量时间,因为这是个好玩的游戏呀!

硬件的复兴?

· 阅读需 2 分钟

稍微关注金融市场的人一定知道过去的九个月有多疯狂。韩国的股指翻了快三倍,高性能存储板块的市值一个零一个零地暴涨。暴涨的逻辑很简单,因为高带宽内存成为了巨无霸 AI 模型的增长瓶颈,全世界大概只有四家公司有生产这类内存的产能——镁光、闪迪、海力士、三星。历史性的大馅饼从天而降,此等机遇怎能不抓住?于是四家公司没日没夜地投入生产……才怪~Too simple, sometimes naive. 实际上,四家企业联合起来限制产能,落井下石,搞得内存价格像 SpaceX 的火箭一样原地飞起,而它们的财报自然也亮瞎眼。

回到今天的股市,美国的科技股指数 Nasdaq 100 微跌 0.2%,一切似乎风平浪静。可是看看巨头企业:谷歌 -5%,微软 -3.2%,脸书 -2.3%,亚马逊 -4.75%,连英伟达都跌了 1%。暴涨的股票里,有做钢化玻璃和锅瓦瓢盆的,有做挖土机的,有做服务器的,有做食品的……好像,凡是能做实体产品的就涨,只做摸不着的东西的就跌。

但是实体和硬件的底层规则是物理,物质生产不能像社交媒体和软件行业那样病毒式增长。如果要维持住市场被软件巨头撑起来的天量估值,就必须要在线性增长的产量上产生出指数增长的利润。这真的能持续下去吗?

在 AI 的达摩克利斯剑之下,哪个投资人都不敢贸然退出市场。就像现在许多人的心理一样,如果没把钱投在 AI 里,那就是在白白亏钱。于是钱只能在市场里兜兜转转,惶惶不敢退出,哪怕所有的巨头集体暴跌,市场的综合指数也不后撤。这是很有意思的现象,聊做记录。

里程游戏

· 阅读需 3 分钟

前几年我被某几个社交媒体账号怂恿,开始磨拳擦掌地挺进「里程积分」的游戏。我在之前的一篇文章《美国特有的羊毛》里提到过,在美国开信用卡的福利非常丰厚,其中之一就是会赠送大量的开卡奖励。而这些高额的奖励往往还不是以现金的形式发放的,而是会变成某种信用卡公司的积分。然后根据不同的使用方法,这些积分变现的效率也会有天壤之别。

最逆天的积分变现效率,就是转成航空公司的里程后购买长途商务舱的机票。现金购买商务舱的价格往往贵得让人咋舌(因为许多客户都是大企业买给高管出差用的,根本不计成本)。如果能抢到可以用里程兑换的商务舱,票价折算下来可以比经济舱还便宜。

这么天大的馅饼,我怎么能错过呢?我不断研究各种兑换策略,甚至还掏钱直接购买航空公司的里程,整天想着「赚」一票大的。

我的战果——从来没成功兑换过一张中美的商务舱。

主要的原因:

  • 芝加哥这边飞亚洲的航班本来就不多;
  • 我们家里人多,就算能找到一张,总不见得一个人坐着商务舱走吧;
  • 孩子放假的时间永远是最旺季,还要天上掉馅饼简直痴心妄想;
  • 最后,中美商务舱这块肉,不仅有不计其数的像我一样的散户虎视眈眈,更是有各种的黑中介、票贩子专业地抢票。

我积攒的里程用不出去,几近逾期作废,经常只能随便兑换一点根本不实惠的票用掉再说。

一通操作下来,我发现玩这个游戏不至于亏本,但是没捞到什么大的好处。总结的经验就是,只有符合以下全部条件的人,才能彻底玩转里程游戏:

  1. 没有孩子,并且喜欢说走就走的旅行
  2. 家住东西海岸,有大量的跨洋直飞航班
  3. 喜欢贪便宜,以「抢到里程票」本身为乐
  4. 有精力、有工夫,像盯着股市一样整天盯着里程票

而我现在连 3 的激情都快没有了。等手上的里程用完了就歇歇,调整一下状态再杀回去报仇!

美国特有的羊毛

· 阅读需 2 分钟

根据我在美国的生活体验,「办信用卡」算得上是美国特有的羊毛。

美国人太爱欠债了,每个月被信用卡公司收割高利贷的韭菜特别多,所以美国信用卡公司都要用尽全力来吸引顾客办卡,而且因为丰厚的利润,给的持卡福利往往好的惊人。

比如美国大多数的高端旅行用信用卡都会附赠带机场休息厅的使用权,如果用满了信用卡自身的消费补贴,绝大多数情况下办一张信用卡能够倒赚。

当然一切的前提是良好的金融习惯,不要欠信用卡公司任何钱。信用卡如果不是每月还清的话,余额的利率一般都超过 20%,还不如找个黑帮借钱……

这种羊毛在不习惯提前消费的地方就非常少,因为信用卡公司赚不到太多利息。但如果大家都愿意存钱不花,那么这个经济体的利率往往也很低,对喜欢提前消费的人来说就是薅羊毛的好地方(我不喜欢提前消费,所以我也不知道这算不算好事)。

「从众」的选择并不一定是最有利的。如果一个人能够跟周围大多数人「活得不一样」,那么他消费的资源和产出的成果往往也能与社会上最拥挤的供求错开,也因此得到社会的奖励。当人人都必须用 AI 的时候,「把 AI 用得很好」肯定不再会是什么金光闪闪的技能,到那一天也许最吃香的又变回某种传统手艺呢。